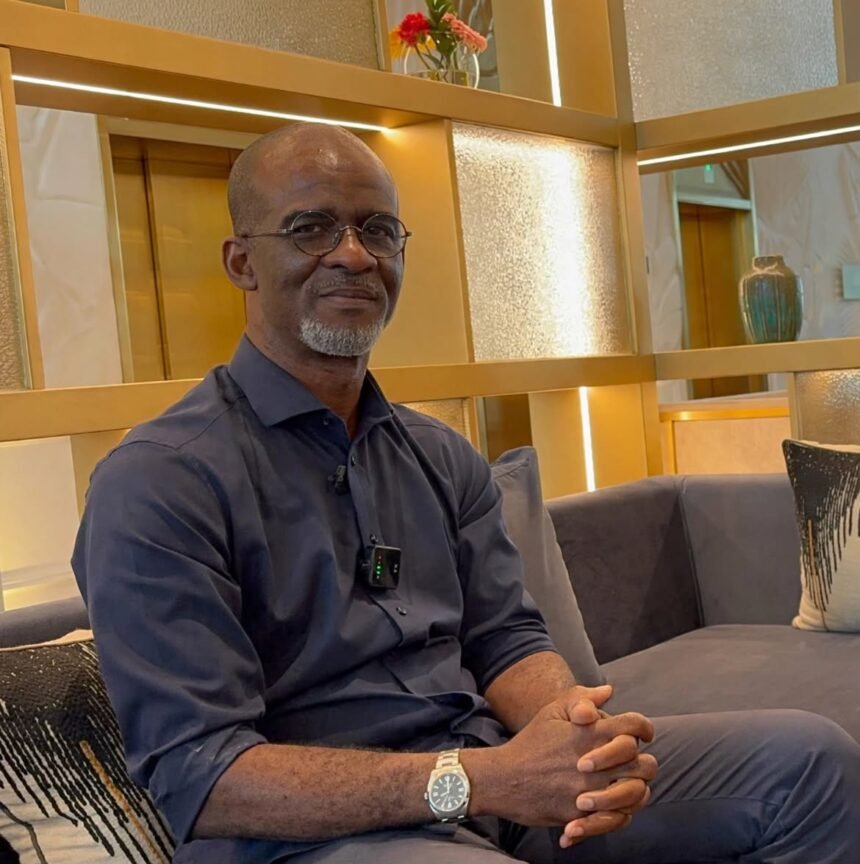
Au cours des dernières années, le Bénin a vu sa notation s’améliorer chez Bloomfield, passant de A+ à AA-. Pour Stanislas Zézé, cette progression reflète les réformes engagées sur les finances publiques, l’administration et l’environnement économique. Dans cette interview, le président de Bloomfield revient également sur les risques à anticiper pour préserver la dynamique économique, le financement des PME et les choix de l’Afrique en matière de notation financière.
Bonjour M. le Président. Ces dernières années, le Bénin a enregistré des avancées en matière de réformes économiques, d’investissements publics et d’amélioration de son cadre macro-économique. Quelle lecture faites-vous de cette dynamique ?
Alors, merci infiniment de me recevoir. Nous notons le Bénin (Bloomfield, ndrl) depuis quelques années, et nous venons d’améliorer la note. Le Bénin est passé de A+, risque faible, à AA-, risque très faible. Ça veut dire qu’en réalité, la qualité de crédit du Bénin s’est améliorée de façon significative et est rentrée vraiment dans le top 1% du portefeuille de notation. Pour l’instant, le Bénin a la meilleure note. Nous sommes dans le processus de noter d’autres pays. Les notes vont sortir bientôt, mais pour l’instant, de tout le portefeuille de Bloomfield, le Bénin a la meilleure note. Et ça s’explique par la gouvernance qui a été établie depuis une dizaine d’années pour améliorer justement les finances publiques, améliorer le fonctionnement de l’administration, améliorer les performances économiques. Et tout ça a fait qu’aujourd’hui, le pays se retrouve dans une situation économique qui est une situation très favorable, avec un déficit budgétaire qui est descendu en dessous de 3, qui est à 2,5, me semble-t-il.
Et avec un niveau de dette qui est modéré, autour de 50% du PIB, contre un benchmark de 70%. L’État béninois a réussi à élargir son assiette fiscale, pour engendrer beaucoup plus de revenus localement et limiter l’endettement, ce qui est une excellente chose. Donc il y a un certain nombre de réformes qui ont été faites et qui aujourd’hui positionnent le Bénin comme un pays bien organisé, bien structuré, avec une gouvernance qui est très bonne et une gestion des finances qui est juste excellente.
Quels risques devraient être mieux anticipés ?
Alors je crois que pour l’instant, les réformes qui ont été faites montrent bien qu’il y a une embellie de l’économie, une performance et une attractivité de cette économie. On le voit d’ailleurs avec un accent mis sur l’économie culturelle et sur un certain nombre de choses et un début de transformation industrielle avec le coton. Ce qui demeure le défi aujourd’hui pour le Bénin, c’est le défi sécuritaire.
Le défi sécuritaire avec justement les pays frontaliers qui subissent le terrorisme. Aujourd’hui, ce que nous voulons voir, c’est la capacité de repense du Bénin vis-à-vis de cette menace terroriste et sa capacité à s’organiser, à organiser son armée et sa sécurité pour assurer une réponse adéquate pour non seulement répondre en cas de crise, mais pouvoir absorber cette menace et la contrôler.
Le 7 octobre prochain, l’Union africaine lance sa propre agence de notations. Quelle analyse faites-vous de cette initiative ?
On a été consultés pendant longtemps dans la discussion pour cette nouvelle agence, et nous avons conseillé qu’elle n’était pas nécessaire parce qu’il y avait déjà des agences africaines privées et qu’il fallait les consolider plutôt que de créer une agence publique qui, pour moi, aura du mal à avoir la crédibilité qui est nécessaire pour une agence de notations financières ; parce qu’une agence publique, ce n’est pas forcément ce qui va, si vous voulez, inspirer le plus confiance aux investisseurs et qu’en réalité, pour moi, cette création est issue d’une réaction émotive des Africains vis-à-vis des agences internationales.
Oui, elles ont des biais, mais on ne répond pas à ces biais-là en créant une agence publique. Personne n’a jamais vu d’agence publique dans le monde depuis que la notation existe depuis 140 ans. C’est pour la simple raison que ce n’est pas évident d’avoir une agence publique vu les contraintes quand on est dans les secteurs publics en sachant qu’une agence de notation doit être totalement indépendante et être indépendante pendant qu’on est une structure publique, j’ai mes doutes sur la question. Je crois qu’aujourd’hui, ce que les pays africains devraient faire, c’est renforcer les capacités et donner plutôt une importance beaucoup plus grande aux agences de notation africaines qui sont déjà là, qui existent depuis longtemps. Nous (Bloomfield, ndlr), nous existons depuis 19 ans, Agusto & Co depuis 30 ans, GCR (Global Credit Rating, ndlr) depuis plus de 26 ans. Je crois qu’ensemble, en représente plus de 80 années d’expérience, je ne crois pas qu’il y ait besoin de créer une agence publique pour pouvoir répondre à l’évaluation qui est faite par les agences internationales.
Aujourd’hui, les Africains ont déjà les outils pour s’auto-évaluer et si on veut que cette capacité d’évaluer soit renforcée, que ces agences puissent noter tous les 54 pays, il faut renforcer leurs capacités. Je crois qu’aujourd’hui, c’est ce qu’il faut. Créer une agence publique, je ne sais pas si ça permettra de régler le problème qu’ils veulent adresser.
S’il arrivait que la nouvelle agence dans ses travaux donne des notations un peu différentes de celles que pourrait donner votre agence, comment les investisseurs pourraient l’analyser ?
Ce sont aux investisseurs de décider. La différence entre les notes n’est généralement pas significative, c’est généralement d’un cran s’il y a une différence. Au-delà de ça, il y a un problème parce que nous avons les mêmes méthodologies, en tout cas, celles qui existent déjà. L’approche peut être différente, mais cette approche ne permet pas d’avoir plus d’un cran de différence puisqu’on utilise les mêmes informations et la même méthodologie pour analyser. On verra ce que cette agence donne, mais nous on n’a pas voulu, on n’a pas adhéré au projet. On nous a demandé d’être actionnaire et on ne comprend pas pourquoi on devait être actionnaire d’une autre agence de notation financière, de surcroît une agence de notation publique. Ça ne nous intéresse pas. Oui, elles ont le droit de créer, elles ont le droit d’exister, mais je trouve que l’approche des pays africains n’est pas la bonne. L’approche serait de consolider ce qu’on a déjà. Dans le monde, il y a trois agences internationales, et donc pour l’Afrique, on en avait déjà trois, il fallait juste les consolider, il ne s’agit pas de créer une nouvelle agence pour créer une nouvelle agence.
Dans le financement des économies africaines, les Fonds africains de pension, les compagnies d’assurance peuvent-ils valablement contribuer à mieux financer les PME et l’économie africaine ?
Absolument, je crois qu’aujourd’hui ce qu’il nous faut, il faut créer des fonds d’investissement pour les PME, avec des tickets qui correspondent aux besoins des PME, et que les fonds de pension investissent dans ces fonds d’investissement-là, et que les États investissent dans ces fonds d’investissement, au lieu de mettre des garanties dans des banques, comme contrepartie des emprunts que les banques, que les prêts que les banques pourraient faire aux PME. Ça ne fonctionne pas, on a vu que ça ne fonctionne pas, je ne sais pas pourquoi on continue ça.
Je crois qu’aujourd’hui, il faut des fonds d’investissement dédiés, parce que les PME n’ont pas besoin que d’argent, elles ont besoin aussi du renforcement des capacités. Elles ont besoin d’une orientation, elles ont besoin d’être guidées, d’être suivies, d’être accompagnées. Et ça, un fonds d’investissement est beaucoup plus outillé qu’une banque pour le faire.
Et les banques dans notre environnement ne financent pas l’amorçage, elles ne financent pas les TPE, elles ne financent pas la majorité des PME. Et parce que ce n’est pas comme ça qu’elles sont structurées. Elles sont structurées pour financer le développement. Donc il faut un autre type d’outil pour financer de l’amorçage à la vitesse de croisière, pour que les banques puissent prendre le relais. Et pour l’instant, il ne s’agit pas de blâmer les banques, ou de se plaindre des banques, il s’agit de créer un autre mécanisme. Et je pense sincèrement que le meilleur mécanisme pour aujourd’hui accompagner les PME et les TPE pour arriver à la vitesse de croisière, ce sont des fonds d’investissement.
Des fonds d’investissement qui sont financés par des structures africaines, notamment, comme je disais, les assurances, les fonds de pension, l’Etat. Et d’ailleurs, dans cette logique, j’ai même fait la suggestion que les assurances-vie soient obligatoires pour qu’elles aient plus de revenus et plus de profondeur pour pouvoir justement contribuer à financer ces fonds d’investissement qui vont financer les PME.
L’assurance-vie doit-elle être obligatoire pour tous ?
L’assurance-vie est obligatoire pour les travailleurs, pas obligatoire pour ceux qui ont des revenus, ceux qui sont des travailleurs, pas tous les citoyens, non. Pour ceux qui travaillent, c’est rendre ça obligatoire parce que ce n’est pas un impôt, c’est une épargne. Si on vous dit qu’on vous oblige à épargner, et tous les pays qui se sont développés se sont basés sur l’épargne des citoyens. Aux Etats-Unis, c’est les fonds de pension. Au Japon également, c’est l’épargne des citoyens. Donc il faut qu’on apprenne en Afrique à épargner. Et c’est l’épargne qui permet de financer l’économie. Ce n’est pas une taxe, c’est une épargne. Donc cet argent revient à celui qui a épargné, à la fin, à sa retraite, ou à un moment donné, qui l’aurait souhaité.
La plupart du temps, les agents économiques pensent que Bloomfield est un outil beaucoup plus réservé aux Etats. Est-ce que Bloomfield accompagne de manière spécifique les PME et même les collectivités territoriales pour pouvoir mobiliser davantage de ressources ?
Alors, nous notons tout le monde. Nous notons toutes les catégories de risques. Nous notons les collectivités locales, les entreprises publiques, les entreprises privées, les institutions financières, les instruments financiers et les Etats. Donc nous notons toutes les catégories de risques. Nous notons les PME parce que nous avons une méthodologie adaptée pour les PME. Nous avons des PME dans notre portefeuille. Donc c’est des gens qui s’auto-limitent en pensant que c’est un outil élitiste. Et pourtant non, c’est un outil qui évalue la crédibilité de n’importe quelle entité qui souhaiterait que sa crédibilité soit établie.
S’il vous était demandé de proposer trois (03) réformes économiques et financières aux Etats africains, sur quels axes allez-vous vous fixer ?
Le premier axe pour moi, ce serait de commencer à construire leur indépendance économique. Et comme certains pays sont en train de le faire, commencer à transformer les économies. Mais dans cette logique de transformer, de penser à investir dans la recherche au développement pour créer leur propre technologie de transformation de leurs matières premières. Ça, c’est la première chose. La deuxième chose, c’est de mettre l’accent sur la création de champions nationaux qui permettraient aux pays de dominer leur économie. Avoir des champions nationaux permet non seulement de dominer votre économie, mais permet de mieux redistribuer la richesse qui a été créée. Parce qu’aujourd’hui, dans la majorité des pays, la majorité de la richesse est créée par les multinationales qui rapatrient leurs bénéfices au lieu de les réinvestir pour créer de la valeur, créer de la richesse et créer des emplois. Donc, je crois que la deuxième chose, ce serait vraiment de mettre l’accent sur créer des champions. Et la troisième chose, ce serait aussi de commencer à baisser les barrières entre les pays africains, les barrières de visas qui empêchent de faire du business d’un pays à un autre, de vraiment baisser les barrières et de commencer à mutualiser les forces et spécialiser les régions de l’Afrique.
Mais la Zlecaf est justement là pour çà…
La Zlecaf est là, mais qu’est-ce qu’ils ont accompli depuis dix ans ? Zéro. Parce que justement, vous n’avez pas ces préalables qui ne sont même pas respectés. Si je suis là aujourd’hui, on m’appelle et on me dit demain il y a une réunion au Cameroun, je ne peux pas y aller parce qu’ils font un visa. Donc il faut déjà baisser ces visas. Et dans la logique, j’étais très heureux de voir, il y a quelques jours, qu’ils sont en train de réfléchir maintenant sur une Banque Centrale africaine. Je suis très heureux parce que j’en parle depuis vingt ans et qu’aujourd’hui, si on a une banque centrale africaine, ça veut dire qu’on aura une seule monnaie et donc les transactions seront très faciles parce que nos monnaies ne sont pas converties dans sa cloisonne, le marché des capitaux.
Pour le développement de l’Afrique, nous avons besoin chaque année de 400 milliards de dollars. Pendant qu’en termes d’épargne, nous avons 4.000 milliards de dollars d’épargne. Ça veut dire qu’on a dix (10) fois ce dont on a besoin mais ce n’est pas organisé, ce n’est pas bien structuré. Donc avec une banque centrale, une seule monnaie, ça veut dire que le Bénin peut emprunter en Afrique du Sud, peut emprunter au Maroc, peut emprunter en Égypte et ça veut dire que les sources, les 4000 milliards, seront à disposition de tous les entrepreneurs africains, de tous les pays africains et forcément, le développement se fera.
Réalisation : Sylvestre TCHOMAKOU